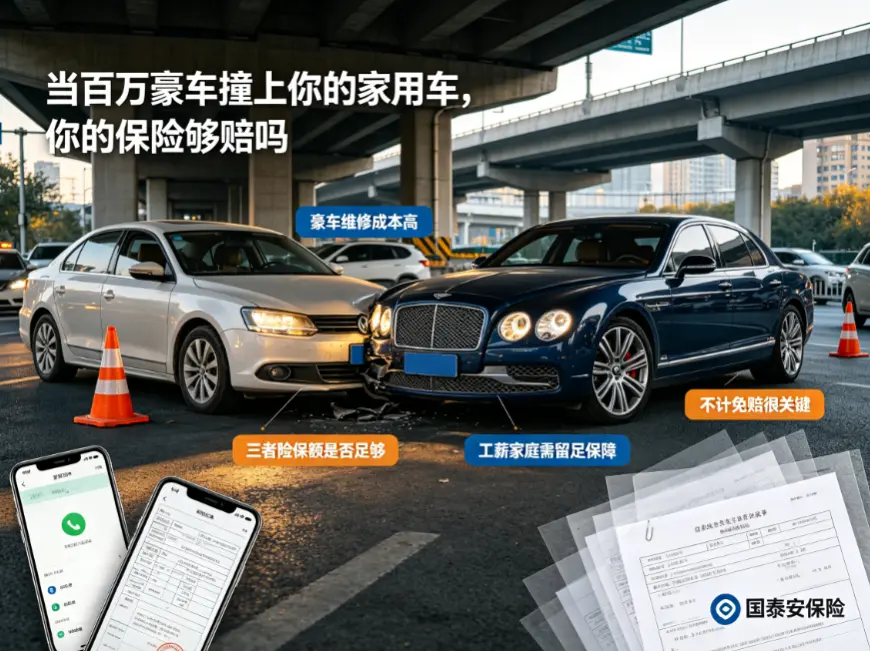
前阵子网上有个视频挺火,一辆普通家用轿车不小心变道,刮到了一辆价值几百万的宾利。交警定责后,家用车车主负全责。宾利定损出来,换个前保险杠加一个大灯,维修费将近四十万。而那位家用车车主只买了交强险和五十万的三者险,按理说五十万保额是够赔这次事故的,但问题出在他忽略了另一个条款——他的三者险里没有买不计免赔,按照责任比例,他要自行承担百分之二十的免赔率,也就是八万块钱。这八万块钱对于开豪车的人来说不算什么,但对于一个普通工薪家庭而言,可能就是一家人一年的积蓄。视频最后,那位车主蹲在路边打电话的样子,让人看了特别心酸。很多朋友在买车险的时候,关注的往往是保费涨了还是降了,却很少认真算过,万一真的撞上了昂贵的人或物,自己买的这份保障到底够不够兜住这个底。
我们接着聊车险里几个大家接触得比较多,但理解可能不够到位的险种。前面提到了三者险和车损险,其实驾乘险也是一个值得单独拿出来讲的部分。驾乘险,也叫车上人员责任险,它保障的是被保险车辆上的驾驶员和乘客,在车辆使用过程中发生意外事故导致人身伤亡,依法应由车主承担的赔偿责任。举个例子,如果你开车带着一家老小出门,路上发生了单方事故,比如撞到了护栏,车上的家人受了伤,这时候三者险是不赔的,因为你没有撞到别人,车损险也只赔车辆维修,而车上人员的医疗费用和伤残赔偿,就要靠驾乘险来解决。很多人觉得座位险保额不高,买个一万块意思一下就行,但真要是骨折或者更严重的伤情,一万块连住院押金都不够。所以现在很多懂行的车主会单独购买一份高保额的驾乘意外险,它是跟车不跟人的,无论是谁坐你的车,都能得到一份基础的人身保障。
在车险购买和使用的过程中,车主们还容易在下面几个地方反复纠结或者踩坑。第一个值得拿出来说的是医保外医疗费用责任。很多人不知道,三者险和座位险在赔付医疗费用时,通常只报销医保目录内的药品和项目,而交通事故中用到的大量进口药、自费器材,比如进口钢板、特效止血药,这些是不在赔付范围内的。如果你没有附加医保外医疗费用责任,这部分高昂的费用就得你自己承担。这个附加险非常便宜,几十块钱就能买到几万的额度,建议大家在买三者险的时候顺手带上。第二个常见误区是盲目追求小公司更便宜的车险。单纯比较价格没问题,但一定要关注这家保险公司的理赔效率和服务网络。尤其是在异地出险的情况下,大公司的网点覆盖和救援响应速度明显更有优势。价格差在百分之五到百分之十以内,优先选择服务口碑好的公司,省下的不仅是钱,更是时间精力。第三个误区,是觉得车险到期后续保就行,中间断一两个月没事。车险和交强险一样,脱保期间发生事故保险不赔,而且脱保超过一定期限,再次投保时就不再享受之前的折扣系数,保费会重新计算,优惠清零,相当不划算。所以务必在到期前三十天内完成续保。第四个需要注意的,是车辆改装一定要告知保险公司并做批注。比如很多人喜欢改轮毂、改刹车、改大灯,如果没有告知,发生事故时,保险公司可能会以危险程度显著增加为由拒绝赔付改装件的损失,甚至整车的理赔都会受影响。
那到底怎么买才最稳妥呢。如果家庭经济支柱,我建议交强险加两百万三者险加车损险加医保外医疗责任再加一份高额驾乘意外险,这套组合基本能覆盖绝大部分用车风险。如果是价值不高或者车龄较长的旧车,车损险可以酌情考虑是否放弃,但三者险和驾乘险仍然要保足,因为风险主要在赔给别人和赔给自己人身上,而不是赔给这辆旧车。每年续保前,花十分钟检查一下各项保额是否还跟得上现在的物价水平,尤其是三者险,不要嫌额度高,在大城市,三百万真的不嫌多。
路上的情况千变万化,谁也不能保证永远不出一点差错。车险的意义,就是让我们在万一出错的时候,还有体面处理问题的能力,而不是因为一场事故,就把一个家庭拖入长久的财务困境。
- 2026/09/09理赔一次,明年保费涨多少?算清这笔账再决
- 2026/09/09 车险到期别闭眼续保!这三个“隐藏”服务
- 2026/09/09为什么是家庭顶梁柱最不该省的保费?
- 2026/09/09房子比人更脆弱?给房产证加道“隐形防护网
- 2026/09/08车险里的门道,全在这些细节里