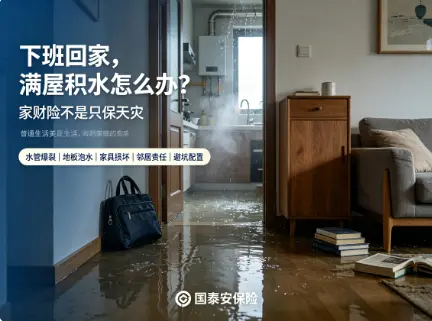
下班回家推开门,发现厨房水管爆裂,满屋积水泡坏了地板和家具;或者出差回来,楼下邻居找上门说你家漏水把他家天花板泡了。这些场景对普通家庭来说并不遥远,却常常让人措手不及。很多上班族觉得家里能有什么风险,顶多丢个东西,买财产险纯属浪费钱。但真正经历过财产损失的人都知道,一次意外事故带来的经济压力,可能抵得上好几年的保费支出。
财产险说白了就是给房子和屋里的东西买保险。保障范围主要包括房屋主体结构、装修、室内财产三大部分。房屋主体保的是墙体、屋顶、管道这些硬件,装修保的是地板、瓷砖、吊顶这些硬装部分,室内财产保的是家具、家电、衣物这些软装和随身物品。除此之外,大部分财产险还包含盗抢险、水管爆裂险、第三者责任险等附加保障。水管爆裂导致自家和邻居的损失都能赔,第三者责任险则覆盖你家里发生意外导致他人受伤或财产损失的情况。
不过财产险也有明确的免责范围。比如地震、海啸这类巨灾,绝大多数普通家财险是不保的,需要单独购买巨灾险。还有 gradual damage,也就是渐进性损坏,比如墙面慢慢渗水导致发霉,这种不是突发事故造成的,保险公司通常不赔。另外,金银珠宝、现金、有价证券这些高价值且难以定损的物品,一般不在基础保障范围内。人为故意损坏、房屋长期空置导致的损失,也都不在理赔范围内。
普通人买财产险最容易踩的几个坑。第一个是保额往高了填,觉得保额越高越安心,结果保费贵了不少,真出事理赔时却按实际价值算,多交的钱全浪费了。正确的做法是按房屋重置成本或装修实际价值来定保额,别盲目求高。第二个坑是忽略房屋属性,很多产品对自住和出租房屋的要求不同,出租房如果按自住投保,出险后可能被拒赔。第三个坑是以为买了财产险就万事大吉,把车停在小区被砸、放在室外的空调外机被盗这些情况,财产险通常不覆盖,需要看清楚条款里的地域限制。第四个坑是只看价格不看免赔额,有些产品保费便宜但免赔额设得很高,小损失根本达不到理赔门槛,买的时候一定要看清楚免赔额是多少。
配置财产险的思路其实很简单。先盘点自家风险点,住在老小区的重点关注意外漏水,高层住户留意台风暴雨风险,出租房房东要特别注意第三者责任。然后根据房屋实际情况确定保障方案,自住优先保房屋主体和装修,出租房重点配第三者责任险。保额方面,房屋主体按购房价扣除地价来估算,装修按实际装修投入来定,室内财产列个清单大致估价就行。附加险不用贪多,水管爆裂和第三者责任这两个最实用,基本能覆盖大部分家庭常见风险。投保前花十分钟把自家房屋的情况梳理清楚,再对照产品条款逐条核对,比盲目跟风买要靠谱得多。
保险的本质是转移那些我们自己扛不住的风险,而不是为所有小事买单。花点时间了解财产险的保障边界,根据自己的居住环境和家庭结构做配置,比听别人说哪个好就买哪个要踏实得多。毕竟房子是大多数家庭最大的资产,给它配一份合适的保障,不是为了求个心理安慰,而是当意外真的来临时,不至于让辛苦积攒的家底被一次意外掏空。
- 2026/09/04车险理赔被拒的五大原因,车主必看的避坑手
- 2026/09/04 车险只买交强险就够了吗?老司机告诉你为
- 2026/09/04重疾险是不是确诊即赔?揭开普通人买健康险
- 2026/09/04财产险真的只保天灾吗?普通家庭配置家财险
- 2026/09/03车险年年买年年纠结,第三者责任险到底买1