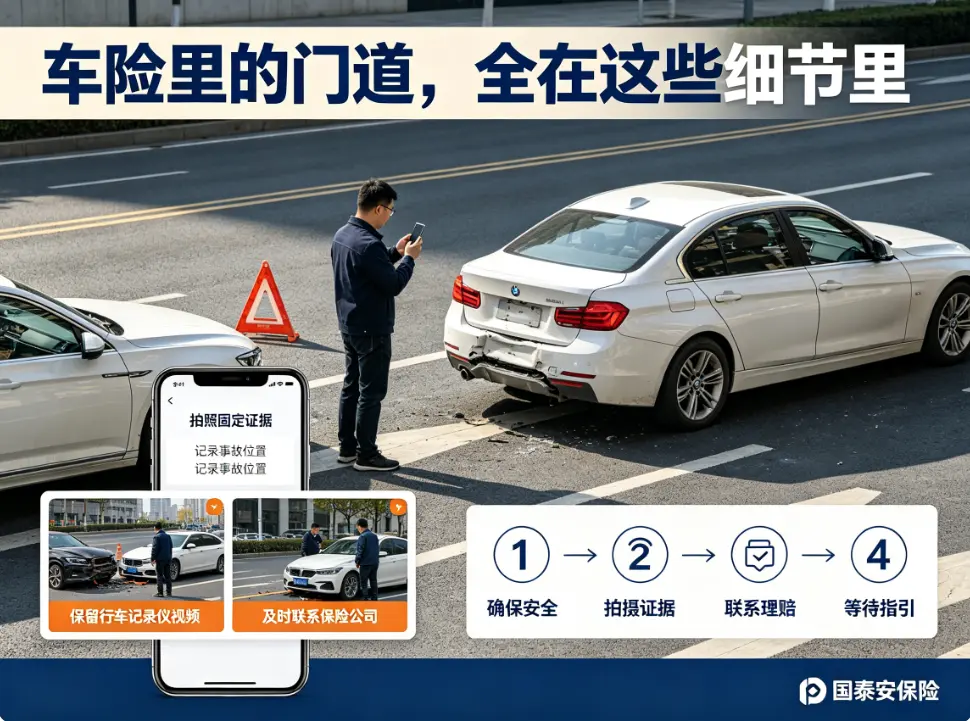
上周有个客户刘哥给我打电话,语气挺着急,说自己开车追尾了前车,虽然人没事,但对方保险杠凹了一块。他第一反应不是报警也不是联系保险公司,而是先下车跟对方争执谁的责任。结果因为没保留行车记录仪视频,也没拍照固定证据,最后扯皮了半天,差点耽误了最佳处理时间。其实车险买对了只是第一步,遇到事情知道怎么处理、怎么理赔,才是让保障落地的最后一环。很多车主把车险买完就往抽屉里一扔,等真正要用的时候才手忙脚乱,该留的证据没留,该走的流程没走,最后吃亏的还是自己。
首先我们要对车险的理赔逻辑有个基本概念,它主要分为两类情况。一类是赔别人的,也就是你撞了别人的车或者伤了人,动用的是交强险和第三者责任险。这时候第一时间要报警定责,然后打保险公司电话报案,千万不要私自挪动车辆,拍照留底很重要,包括全景照、碰撞点细节照、路况照、对方车牌和驾驶证行驶证信息。另一类是赔自己的,也就是车损险,比如你倒车撞墙上了,或者单方事故开进了沟里,这种只需要拍照后把车挪到安全地带,等保险公司查勘员定损或者按照线上指引上传照片即可。如果是重大人伤事故,除了报警报保险,还要垫付医疗费时要注意保留好所有票据,并且跟保险公司沟通好垫付额度,不建议私自垫付过多金额,避免后续扯皮。
在车险使用过程中,有几个观念上的误区非常常见,如果不及时修正,很可能在关键时刻让你拿不到赔款。第一个误区是“发生事故后先私了再找保险”。有些车主觉得小刮擦私了方便,拿了钱后又去报保险想再赚一笔,这属于骗保行为,不仅会被拒赔,还可能面临法律风险。正确做法是如果私了了,就撤销报案。第二个误区是“增驾或过户后车险自动延续”。很多买了二手车的车主以为原车主的保险会自动跟着车走,其实车险是跟人的,过户后需要及时办理保单批改手续,不然发生事故理赔时,保险公司可能因为被保人未变更而拒绝赔偿。第三个误区是“我把车借给朋友开,出事了保险不赔”。这个情况比较复杂,要看借车人是否具备合法驾驶资格,以及是否在保险责任范围内,通常情况下只要不是营运用途且驾驶证有效,保险是会赔付的,但可能会影响来年的保费折扣,所以借车给他人还是要谨慎。
关于日常车险的配置和维护,有几个实用的操作思路可以参考。一是续保时间要算好,一般提前一个月左右就可以开始询价了,不要等到到期最后一天才匆忙续上,中间万一出现空窗期出了事故,所有损失都得自己扛。二是车险价格跟出险次数挂钩,小额的维修费用比如低于1000元的,建议自费处理,把理赔次数留给真正的大事故,这样来年的保费优惠系数能维持在一个比较低的水平。三是定期检查自己的保单信息,尤其是车牌号、车架号、手机号这些关键信息,有变更及时联系保险公司修改,确保出险时能第一时间收到通知和救援。
车险的本质是一种风险转移工具,它不能防止事故的发生,但能在事故发生后帮助我们更从容地处理后续问题。与其每年到了续保时候才匆忙比价,不如花一点点时间把条款和流程理顺,这才是对自己和爱车负责的态度。
- 2026/09/09理赔一次,明年保费涨多少?算清这笔账再决
- 2026/09/09 车险到期别闭眼续保!这三个“隐藏”服务
- 2026/09/09为什么是家庭顶梁柱最不该省的保费?
- 2026/09/09房子比人更脆弱?给房产证加道“隐形防护网
- 2026/09/08车险里的门道,全在这些细节里