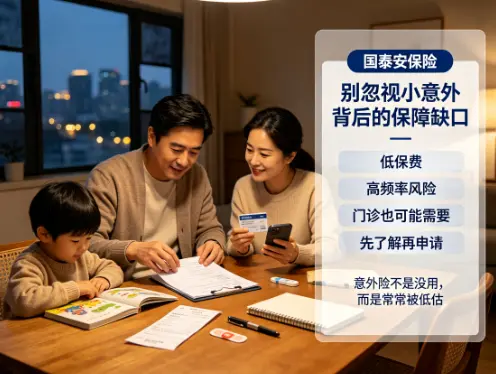
邻居张姐前几天跟我抱怨,说孩子在学校跟同学打闹,不小心摔了一跤,额头磕在课桌角上,缝了五针。去医院挂号、处理伤口、打破伤风针,前前后后花了八百多。张姐说,这钱虽然不多,但总觉得花得有点冤。我随口问了一句,学校统一买的学平险或者家里有没有买过意外险?张姐愣了一下说,好像买过,但不知道这种情况能不能报。其实,像张姐这样对意外险感知不强的家长特别多。我们往往关注那些发生概率低的大病风险,却容易忽视每天出门上班、开车接送孩子、甚至在厨房做饭滑倒这类小意外。很多人觉得意外险便宜,一年几十上百块钱,也没太当回事,但真到了需要用到的时候,如果因为不了解理赔范围而没去申请,那就白白浪费了这份保障。
意外险,全称意外伤害保险,这里的“意外”在保险条款里有严格的四个条件:外来的、突发的、非本意的、非疾病的。像走路扭脚、猫抓狗咬、做饭切到手、运动拉伤,这些都属于意外险的保障范畴。意外险的保障责任一般分为三块。第一块是意外身故,因为意外人没了,直接赔一笔钱给家人。第二块是意外伤残,按照伤残等级比例来赔付,比如评定了十级伤残,就赔保额的10%。第三块是意外医疗,这是使用频率最高的一项,用来报销因为意外受伤去医院看门诊或者住院的费用。但要注意,不同意外险对意外医疗的报销政策差别很大。有的只报销社保目录内的用药,有的不限社保范围,自费药也能报。有的有100块的免赔额,有的零免赔。有的报销比例是80%,有的是100%。这些细节,直接决定了我们出事之后自己口袋里要掏多少钱。
在买意外险这件事上,有三个误区是大多数人容易犯的。第一个误区,是觉得意外险买一份就够了。因为意外险的伤残赔付是按比例来的,如果只买了10万保额,那么十级伤残只能赔1万。而意外险的保费非常便宜,对于家庭经济支柱来说,100万保额一年也就两三百块钱,完全可以多买几份做高保额,因为意外身故和伤残是给付型的,买几份赔几份,不存在重复投保的问题。当然,意外医疗是报销型的,花多少报多少,多买的部分不能重复报销。第二个误区,是忽视职业类别的限制。很多性价比高的意外险只保1到3类职业,也就是办公室文员、内勤这类低风险职业。如果是货车司机、建筑工人、外卖骑手,买了也是白买,因为职业不符合,出险了保险公司是拒赔的。第三个误区,是混淆了“全残”和“伤残”的概念。有些保险业务员拿回来的产品,合同里保的是“全残”,也就是双目失明、两肢缺失这种极端情况,而对于断一根手指、脾脏切除这种普通的伤残是不赔的。这两个字差得很远,买的时候一定要看清楚合同里面写的是“伤残”还是“全残”。
既然意外险这么便宜,挑选的时候反而更要从实际需求出发。对于上有老下有小的上班族,意外身故和伤残的保额要做到年收入的5到10倍,建议100万起步。同时,意外医疗的额度也不能太低,至少1到2万,而且要优先选不限社保用药、零免赔、报销比例100%的产品。这样,平时被猫抓狗咬打个进口疫苗,或者摔伤了用点自费的消炎药,都能报销。对于家里退休的父母,因为他们不承担养家的责任,核心需求是意外医疗。给父母买意外险,要重点关注骨折保障和意外医疗额度,因为老年人骨质疏松,摔倒后容易骨折。对于家里的孩子,国家有规定,10岁以下身故保额上限20万,所以不用追求过高的身故保额,重点同样放在意外医疗上,最好涵盖烧烫伤责任和误食异物责任,这些都是儿童比较高发的意外情形。
我们总说不知道明天和意外哪个会先来。意外险虽然不能阻止意外的发生,但一份完善的意外保障,能让我们在发生磕磕碰碰时,有底气选择更好的治疗方案,而不必为了省钱将就。每天少喝一杯咖啡,就能换来全年几十上百万的安心,这可能是家庭保障配置里性价比最高的一笔投入了。
- 2026/09/04车险理赔被拒的五大原因,车主必看的避坑手
- 2026/09/04 车险只买交强险就够了吗?老司机告诉你为
- 2026/09/04重疾险是不是确诊即赔?揭开普通人买健康险
- 2026/09/04财产险真的只保天灾吗?普通家庭配置家财险
- 2026/09/03车险年年买年年纠结,第三者责任险到底买1