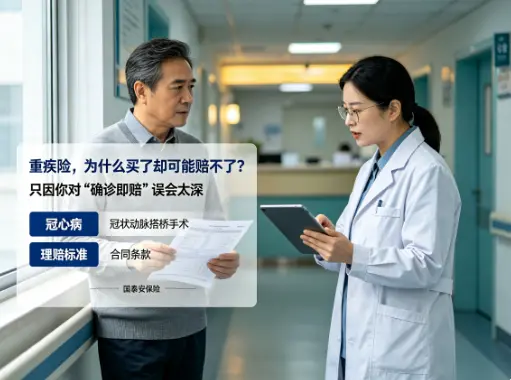
上个月参加同学聚会,听到一位老同学说起他远房亲戚的事。那位亲戚去年查出得了冠心病,医生建议做冠状动脉搭桥手术。亲戚想起自己买过一份重疾险,于是赶紧翻出保单申请理赔。结果保险公司说,他的情况还没达到合同里约定的理赔标准,暂时赔不了。亲戚非常不理解,觉得自己都病成这样了,怎么还不算“重疾”?这事在家族群里引起了不小的讨论,有的说保险是骗人的,有的说早知道就不买了。其实,像这样因为对保障范围理解有偏差而产生的理赔纠纷,每天都在发生。不少朋友觉得买了重疾险就万无一失,所有的大病都能管,但真到用的时候才发现,当初的理解和合同条款之间,好像隔着一层纱。
重疾险,全称是重大疾病保险,它的核心作用,是解决因为患上严重疾病而导致的工作收入中断问题,以及后续漫长的康复疗养费用。简单来说,只要合同里约定的疾病,并且达到了相应的赔付条件,保险公司就会一次性把保额打到你账上。这笔钱你可以自由支配,用来还房贷、补贴家用,或者请护工都行。但这并不意味着所有叫得上名字的病,甚至一些我们觉得已经很严重的病,就一定能立刻获赔。银保监会统一定义的28种重大疾病,已经占到了理赔总量的95%以上,这些疾病的定义和赔付标准是全行业统一的。比如大家常听到的“确诊即赔”,其实只涵盖了少数病种,比如恶性肿瘤-重度、多个肢体缺失等。更多的疾病,要么是必须实施了特定的手术,比如上面提到的冠状动脉搭桥术;要么是疾病达到了某种持续的状态,比如脑中风后遗症,需要留下永久性的功能障碍。所以,我们买的其实是一个有明确标准的合同,而不是一个万能的“看病报销卡”。
普通人买重疾险,最容易掉进去的第一个误区,就是觉得病种数量越多越好。很多朋友一看到有保100种、120种疾病的,就觉得比保80种的强。但事实上,高发的28种重疾各家公司都一样,剩下的那些病种很多都是非常罕见,甚至是同一个疾病换了个说法拆开来凑数的。与其为这些发病率极低的病种支付更高的保费,不如关注高发轻症是否覆盖全面,因为轻症理赔的门槛更低,实用性往往更高。第二个高频误区,是过度追求返还保费的功能。有些产品说“有病赔钱,没病返本”,听起来很划算。但这类返还型重疾险的保费通常会贵出很多,而且如果保障期间内出险理赔了,到期就不再返还了。多交的那部分钱,如果自己用来做稳健的投资,几十年下来的收益大概率会更高。第三个误区,是给孩子和大人买重疾险用同样的标准。很多宝妈给孩子买保险时,会把保终身、带身故责任的产品作为首选,预算不充足的情况下这样做很容易导致保额买不高。给孩子买重疾险,核心要关注儿童高发特定疾病有没有额外赔付,至于身故责任,孩子不承担家庭经济责任,加上未成年人的身故赔付额度是有限制的,加进去反而会挤压保额空间。
那到底怎么挑选才靠谱呢?第一要务就是买足保额。我们常开玩笑说,买重疾险就是买保额,如果保额只有10万、20万,在遇到重大疾病时只是杯水车薪。一般来说,保额建议覆盖3到5年的年收入,或者至少30万起步,一线城市可以往50万以上看。在预算有限的情况下,优先考虑定期重疾险,保到70岁,把保额做高,远比买个低保额的终身产品更有实际意义。第二,要重点关注高发轻症的保障情况,特别是极早期恶性肿瘤、不典型心肌梗塞、冠状动脉介入手术这几项,如果缺失,就要打个问号了。第三,缴费期限尽量拉长,一来每年缴费压力小,二来很多产品自带被保险人轻症豁免,也就是说万一在缴费期间得了轻症,后面的保费就不用交了,但合同依然有效。
买保险是一个动态规划的过程,不可能一步到位。重疾险的作用不是用来锦上添花,而是用来雪中送炭的。它解决的是我们万一倒下了,家人的生活如何继续的终极问题。想清楚这一点,我们才能抛开那些纷繁复杂的附加功能,回归到保障的本质。
- 2026/09/04车险理赔被拒的五大原因,车主必看的避坑手
- 2026/09/04 车险只买交强险就够了吗?老司机告诉你为
- 2026/09/04重疾险是不是确诊即赔?揭开普通人买健康险
- 2026/09/04财产险真的只保天灾吗?普通家庭配置家财险
- 2026/09/03车险年年买年年纠结,第三者责任险到底买1