2026年车险巨变:你的保费可能腰斩,也可能翻倍
来源:网络作者:小编日期:2026-08-08 浏览:
开车的朋友注意了——2026年的车险,跟往年完全不一样了。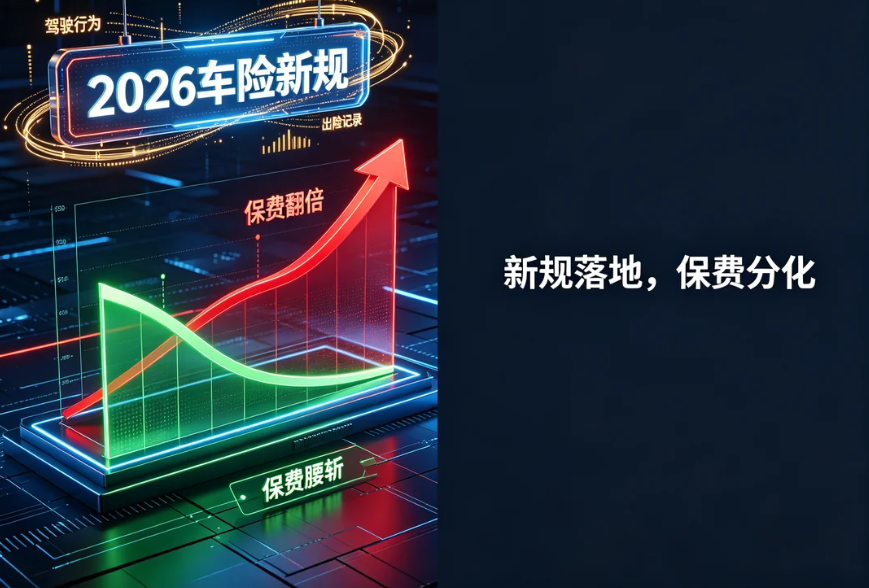
第一件事:交强险“一口价”时代终结。
2026年6月1日起,实施近20年的交强险“一刀切”定价模式正式终结。保费浮动幅度从±30%扩至±100%,最低475元、最高1900元,价差达4倍。连续3年不出险的车主,能拿到最低0.5折优惠,保费低至475元;频繁出险、有严重交通违法记录的,费率最高上浮到2倍,保费最高1900元。一句话:好司机享受低保费,坏习惯付出高成本。
与此同时,保障也在升级——死亡伤残赔偿限额提升至20万元,医疗费用赔偿增至2万元,总保额达22.2万元。
第二件事:新能源车险迎来“车电分离”。
2026年6月23日,商务部等9部门联合印发通知,正式将建立保险车型综合分级制度与探索车电分离保险模式提上日程。
为什么要“车电分离”?2025年,新能源车险行业整体承保亏损56亿元,143个车系赔付率超过100%。根源在于动力电池单件零整比均值高达49.59%——换一块电池的费用,平均接近整车售价的一半。这些成本被混在整车保费里,所有车主共同买单。
“车电分离”后,车身险回归传统逻辑,电池险独立定价。车主自付的商业车险保费降幅预计可达15%到30%。车型也将根据维修经济性、零部件价格等被划入不同风险等级。
2026年车险怎么买? 安全驾驶,本身就是最好的省钱方式。新能源车主密切关注“车电分离”落地情况;燃油车主关注车型分级结果。提前10到15天完成续保,避免脱保后保费上涨。
相关文章
- 2026/09/09理赔一次,明年保费涨多少?算清这笔账再决
- 2026/09/09 车险到期别闭眼续保!这三个“隐藏”服务
- 2026/09/09为什么是家庭顶梁柱最不该省的保费?
- 2026/09/09房子比人更脆弱?给房产证加道“隐形防护网
- 2026/09/08车险里的门道,全在这些细节里