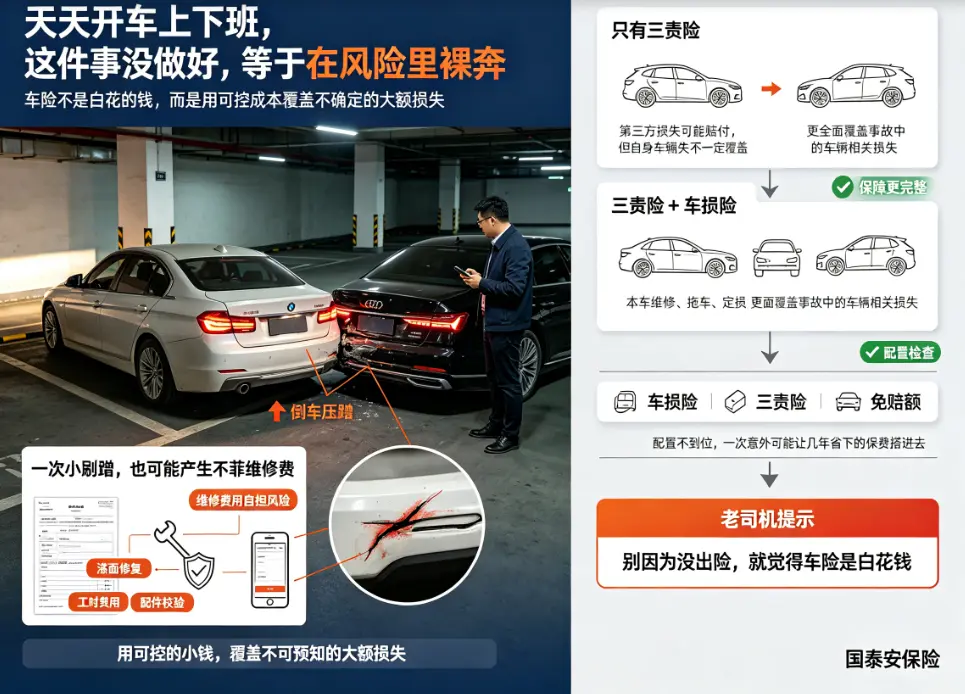
上周六,同事小李在小区倒车时,一不留神剐蹭了邻居新提的奔驰。虽然人没事,但看着对方保险杠上那道划痕,他脑子里第一个念头就是:“完了,我今年商业险好像只买了三责,没买车损险。”最后那笔不菲的维修费,只能他自己掏腰包。很多开了好几年车的老司机,都觉得车险买了这么多年没出过险,感觉是在白花钱,于是开始削减险种,试图省钱。但车险这事儿,说白了就是用一笔可控的小钱,去覆盖未来不可预知的大额损失,如果配置不到位,一次意外就可能让几年省下的保费都搭进去。
车险改革之后,保障更全面了,但很多人反而不知道怎么选了。我们先把车险拆开看,它主要分两块,交强险是强制买的,赔给别人的,额度不高,财产损失赔付上限只有2000元,碰上稍微贵点的车都不够用。另一块是商业险,这才是我们自主选择的大头。商业险里最核心的是第三者责任险,简称三责,用来赔对方的人和车,现在路上豪车多、人伤赔偿标准高,建议保额直接上300万,比200万贵不了几百块钱,但保障范围大了不少。其次是车损险,改革后它把盗抢险、玻璃险、涉水险、不计免赔等附加险都打包进来了,保障自己车辆因为碰撞、自然灾害等造成的损失。还有一个实用的险种是驾乘险,它是保自己车上司机和乘客的人身安全的,很多人会忽略这一点,觉得有座位险就行,其实驾乘险性价比更高,保障也更灵活。
关于车险怎么买,有四个最常见的认知误区。第一个误区是“买了全险就万事大吉”。其实“全险”是个模糊的概念,并不是所有风险都保,比如发动机涉水二次启动造成的损坏,如果没有专门的附加险,车损险是不赔的。第二个误区是“小刮小蹭立马报保险”。这种操作实际上是在透支你的保费优惠,因为出险次数直接影响来年的保费折扣系数,像几百块钱能修好的划痕,自费处理比走保险更划算。第三个误区是觉得“交强险够用了”,一旦发生严重人伤事故,几十万的赔偿额靠交强险那点额度完全是杯水车薪,瞬间就能让一个家庭陷入财务困境。第四个误区是“只看价格不看服务”,选保险公司只看谁报价低,忽略了理赔速度和网点覆盖,有时候救援不及时、理赔流程繁琐,省下来的钱都不够闹心的。
那么,普通家庭到底怎么搭配车险最划算?第一个方案是老司机加老车,可以只买交强险加200万三责险,再搭配个驾乘险,车损险视车况决定是否放弃,这种方案性价比最高。第二个方案是新车或者新手司机,一定要上交强险加300万三责险加车损险加驾乘险,保障全面才能开得安心。第三个方案是经常跑高速或者长途的车主,在第二个方案基础上再加一个附加医保外医疗费用责任,因为三责险只赔医保内用药,有了这个附加险,能覆盖对方医保目录外的自费药和器材费用,避免发生大额人伤事故时自己还要承担一笔巨大的开销。
车险是每年固定的一笔开销,但它保的不只是一台车,更是我们对家庭的责任和路上他人的一份保障。花点时间理清楚条款,把每一分钱花在刀刃上,才是精明的车主该做的事。
- 2026/09/09理赔一次,明年保费涨多少?算清这笔账再决
- 2026/09/09 车险到期别闭眼续保!这三个“隐藏”服务
- 2026/09/09为什么是家庭顶梁柱最不该省的保费?
- 2026/09/09房子比人更脆弱?给房产证加道“隐形防护网
- 2026/09/08车险里的门道,全在这些细节里