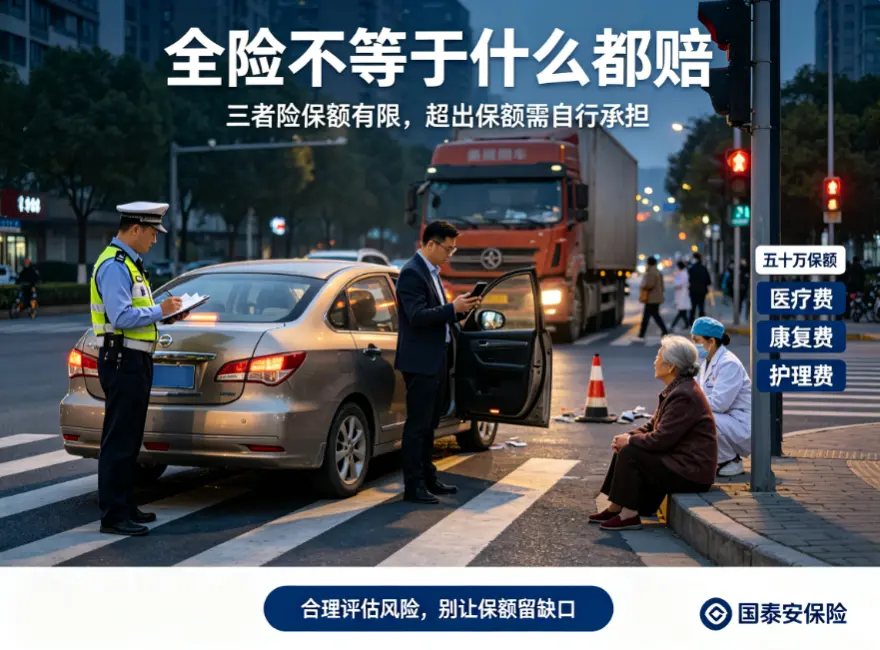
我有个邻居老陈,平时开车特别稳,驾龄七八年从来没出过事。上个月他路过一个没有红绿灯的斑马线,当时车速不快,但路边停着一辆大货车挡住了视线,一个老太太突然从车缝里走出来,老陈虽然紧急刹车,右后视镜还是刮到了老太太的胳膊。老太太倒在地上,小腿骨折。老陈当时还挺镇定,觉得自己买了全险,没什么好担心的。但等事故处理完,保险公司定损下来,他自己还得掏将近六万块。他不理解,跑来问我,我的车险不是买齐了吗,怎么还要自己贴钱。我帮他看了保单,问题出在他当年的第三者责任险只买了五十万,而老太太的医疗费、后续康复费、营养费加上家属要求的护理费,加起来远超这个数,超出部分只能他自己承担。老陈特别懊恼,说当时觉得五十万和一百万差几百块钱,没必要多花,现在才知道,这几百块省得真不值。这也是很多开了几年车的朋友,对车险的一个普遍认知盲区。
车险里面,除了国家强制的交强险,商业险才是真正能帮我们兜底的部分。而商业险里最核心、最不能省的,就是第三者责任险。它保障的是开车过程中,因为你的责任导致第三方人身伤亡或财产损失,依法应由你赔偿的经济责任。简单说,就是你撞了别人的车、撞了路上的护栏、伤到了行人,保险公司替你赔给对方的钱。很多车主觉得交强险就够了,但交强险的财产损失赔偿限额只有两千块,人伤医疗赔偿限额一万八,在现在这个医疗成本和豪车维修费面前,这点额度连起步都算不上。所以三者险的本质,是把你个人未来可能面临的巨额赔偿风险,转移给保险公司。除此之外,车险里还有车损险,这个是赔你自己车的,现在新的车损险已经打包了盗抢险、玻璃险、自燃险、涉水险、不计免赔和无法找到第三方特约险,保障范围比以前全面了很多。还有一个常常被忽略的险种是驾乘险,它保的是车上人员的人身安全,万一发生事故导致驾驶员或乘客受伤,可以赔付医疗费用和伤残身故金,这个和三者险是各管各的,一个赔别人,一个赔自己人。
在给车辆续保时,有几个误区是车主们反复踩进去的。第一个误区,就是老陈犯的错,三者险保额买得不够。现在的城市里,稍微严重一点的人伤事故,赔偿金额动辄几十万甚至上百万,豪车的一次刮蹭维修费可能就超过十万。建议在城市里用车的朋友,三者险直接上两百万,一线城市甚至三百万都不算多,保费差额其实非常小。第二个误区,是迷信全险两个字。很多车主以为买了全险就什么都不用管了,但实际上所谓全险只是一个营销概念,并不存在一种险种叫全险。每份保单都是不同险种的组合,保障范围千差万别。比如有些保单不包含涉水险或者划痕险,出事了才发现赔不了。第三个误区,是出险后私了还是走保险的决策失误。小刮小蹭,维修费几百块,走保险的话明年保费上涨的幅度可能比赔给你的钱还多,这时候私了反而划算。但一旦涉及到人伤,无论伤势看起来多轻微,都强烈不建议私了,因为后续的医疗复查、并发症、误工费都是不可预估的,一定要通过交警和保险公司的正规流程处理。第四个误区,是忽视了增值服务。现在很多车险会赠送道路救援、代驾服务、代为送检等服务,这些在实际用车过程中非常实用,尤其是免费拖车和紧急送油,关键时刻能省下不少麻烦。
面对车险续保,给大家一个清晰点的决策框架。在保足三者的前提下,根据自己的车辆价值决定是否需要车损险,如果是车龄较长的旧车,车损险的性价比会降低,但三者险和交强险是必须足额缴纳的。同时,每个周期可以比对两到三家不同保险公司的报价,重点看商业险的折扣系数和赠送服务,而不只是看总价。理赔记录直接关系到来年保费,所以日常的小事故可以自己权衡是否报案,但涉及人伤和多方事故,一定要报案处理。
说到底,车险买的不只是一份合同,更是一份在路上行驶的底气和对他人的责任。用一顿饭的钱把三者保额做高一点,关键时刻,那就是一个家庭的安稳线。
- 2026/09/09理赔一次,明年保费涨多少?算清这笔账再决
- 2026/09/09 车险到期别闭眼续保!这三个“隐藏”服务
- 2026/09/09为什么是家庭顶梁柱最不该省的保费?
- 2026/09/09房子比人更脆弱?给房产证加道“隐形防护网
- 2026/09/08车险里的门道,全在这些细节里