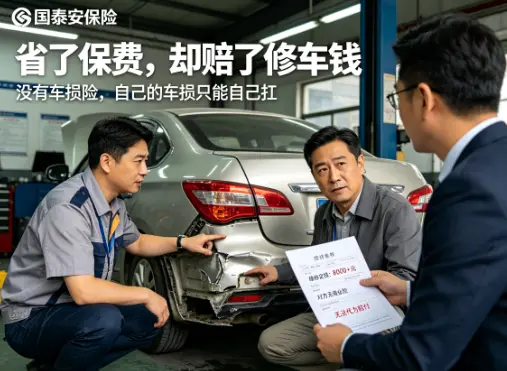
同事老赵上周开车上班,在高架上被后面的车追尾了。对方全责,但对方只买了个交强险,商业险一点没买。老赵的车尾灯和后保险杠受损严重,去4S店定损要八千多。对方车主一看要赔这么多,直接开始耍赖,说没钱,让老赵走自己的保险代为追偿。老赵无奈,只好联系自己的保险公司。结果客服告诉他,因为他买的车险里面没有包含“机动车损失保险”,也就是我们常说的车损险,所以自己的保险公司无法赔付自己车辆的维修费用,只能帮忙发个律师函去追对方。老赵这才傻了眼,他为了省保费,除了交强险就买了个三责险,觉得平时自己开车小心,不会撞别人。结果现在不仅要自己垫钱修车,还要花时间精力去跟对方打官司。老赵说,他每年省那几百块钱,这次一把全吐出来了,还搭进去不少时间。其实很多车主在选择车险时,都会陷入一种盲目的比价心态,谁家便宜买谁家,却忽略了车险本质上是一份服务合同,出险后的理赔体验和速度,比那几十块钱的差价重要得多。
车险主要分为交强险和商业险。交强险是强制购买的,不买不能上路。但它保障的是交通事故中受害人的人身伤亡和财产损失,而且额度有限,财产损失赔偿限额只有2000块,人伤医疗赔偿限额1.8万。说句不好听的,万一开车不小心蹭了辆豪车,或者把人撞伤了需要住院,交强险那点额度是远远不够用的。所以商业险才是真正用来兜底的。商业险里面的车损险,是赔我们自己车的,现在新的车损险已经整合了盗抢险、玻璃险、自燃险、涉水险、不计免赔和无法找到第三方特约险,责任很全面。而第三者责任险,是赔别人的人和车的,强烈建议保额直接买到300万以上。现在路上豪车多,人伤赔偿标准也在逐年提高,200万和300万的保费只差几十块钱,但万一遇到大事故,多出来的100万保额可能就是家庭不至于破产的防火墙。除了这两大主险,还有座位险和驾乘险,用来保障车上人员的安全。现在很多老司机都开始用驾乘险来代替座位险,因为驾乘险性价比更高,且不分责任方,只要坐车上的人出事了就能赔。
普通车主买保险,最容易踩的坑就是只比价格,不看服务和条款。很多人觉得车险是标准化的,哪家便宜买哪家。但如果你选择的是一家在当地没有分支机构,或者服务网点很少的小公司,遇到事故需要现场勘查时,可能要等很久。特别是涉及到人伤的事故,好的保险公司会有医疗专员提前介入,指导你怎么跟伤者沟通,避免后续纠纷。而服务跟不上的公司,可能全程都是让你自己在线上上传资料,连个能说上话的人都找不到。第二个误区,是过度的迷信“全险”这个词。根本没有全险这个概念,只是销售为了让你买单的一种话术。就算是所谓的“全险”,也有很多免责条款,比如车辆的自然磨损、轮胎单独损坏、车内财物被盗,这些很多都是不赔的。第三个误区,是出险金额小也报案。有个朋友车子蹭掉一点漆,去修理厂问了下要500块,他直接报了保险。结果第二年续保的时候,发现商业险的折扣没了,保费直接涨了1000多。现在车险保费跟出险次数挂钩,对于几百块的小刮擦,自己掏钱私了往往比走保险更划算,否则未来三年的保费涨幅会远超你拿到的理赔款。
配置车险其实是个技术活,要根据自己的驾驶技术、用车环境和车辆价值来动态调整。新手司机第一年上路,车损险和300万三责是底线。如果经常跑高速或者长途,一定要加上驾乘险。对于开了好多年的老司机,如果车本身价值不高了,车损险可以根据情况选择是否购买,因为修车钱可能自己掏更划算,但三责险无论什么时候都不能省,这是底线中的底线。在挑选保险公司时,除了看报价,更要关注附加服务,比如免费道路救援几次、代驾服务有没有、免费送油搭电等等。这些增值服务在关键时刻能解决燃眉之急。
车险不是一笔简单的买卖,而是一份应对未知风险的预案。我们当然希望每年交的保费都打了水漂,因为这意味着我们平平安安。但万一需要用到它时,一份保障全面、服务到位的车险方案,能让我们在面对棘手的事故时,从容许多。
- 2026/09/04车险理赔被拒的五大原因,车主必看的避坑手
- 2026/09/04 车险只买交强险就够了吗?老司机告诉你为
- 2026/09/04重疾险是不是确诊即赔?揭开普通人买健康险
- 2026/09/04财产险真的只保天灾吗?普通家庭配置家财险
- 2026/09/03车险年年买年年纠结,第三者责任险到底买1